Domain anleihefonds.de kaufen?
Wir ziehen mit dem Projekt
anleihefonds.de um.
Sind Sie am Kauf der Domain
anleihefonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anleihefonds.de kaufen?
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **


Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investment Philosophies, Sachbücher von Aswath DamodaranDas Buch "Investment Philosophies" von Aswath Damodaran bietet eine umfassende Analyse bewährter Anlagestrategien und der Investoren, die diese erfolgreich umgesetzt haben. In der überarbeiteten dritten Auflage wird eine Vielzahl von Investmentphilosophien detailliert untersucht, wobei die zugrunde liegenden Annahmen und Überzeugungen jeder Philosophie beleuchtet werden. Leserinnen und Leser erhalten wertvolle Einblicke in die verschiedenen Strategien, die aus diesen Philosophien hervorgehen, und erfahren, welche Voraussetzungen sie als Investierende mitbringen müssen, um diese Ansätze in der Praxis erfolgreich anzuwenden. Anstatt eine einzelne Philosophie als die beste für alle zu präsentieren, bietet das Buch eine Auswahl an Optionen, die es den Investierenden ermöglicht, diejenige zu wählen, die am besten zu ihren persönlichen Überzeugungen über Märkte und ihre individuelle Persönlichkeit passt. Die Themen reichen von technischer Analyse und Charting bis hin zu Marktzeitpunkten und verschiedenen Ansätzen des Wert- und Wachstumsinvestierens. Zudem werden Techniken zur Portfolioverwaltung und zur Verbesserung der Erfolgschancen bei Investitionsstrategien behandelt.67,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo bekomme ich Kredit mit schlechter Bonität?
Es gibt verschiedene Möglichkeiten, einen Kredit trotz schlechter Bonität zu erhalten. Eine Option ist, sich an spezialisierte Kreditgeber zu wenden, die auf Kredite für Personen mit schlechter Bonität spezialisiert sind. Diese Kreditgeber berücksichtigen oft auch andere Faktoren wie Einkommen und Beschäftigungsverhältnis bei der Kreditvergabe. Eine weitere Möglichkeit ist, einen Bürgen oder Mitunterzeichner für den Kredit zu finden, der über eine bessere Bonität verfügt. Alternativ können Sie auch nach Krediten suchen, die durch Sicherheiten wie Fahrzeuge oder Immobilien abgesichert sind. Es ist wichtig, sich gründlich über die Bedingungen und Zinsen zu informieren, bevor Sie sich für einen Kredit entscheiden. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **


Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
Top-Angebote
Produkte zum Begriff Kredit:
-
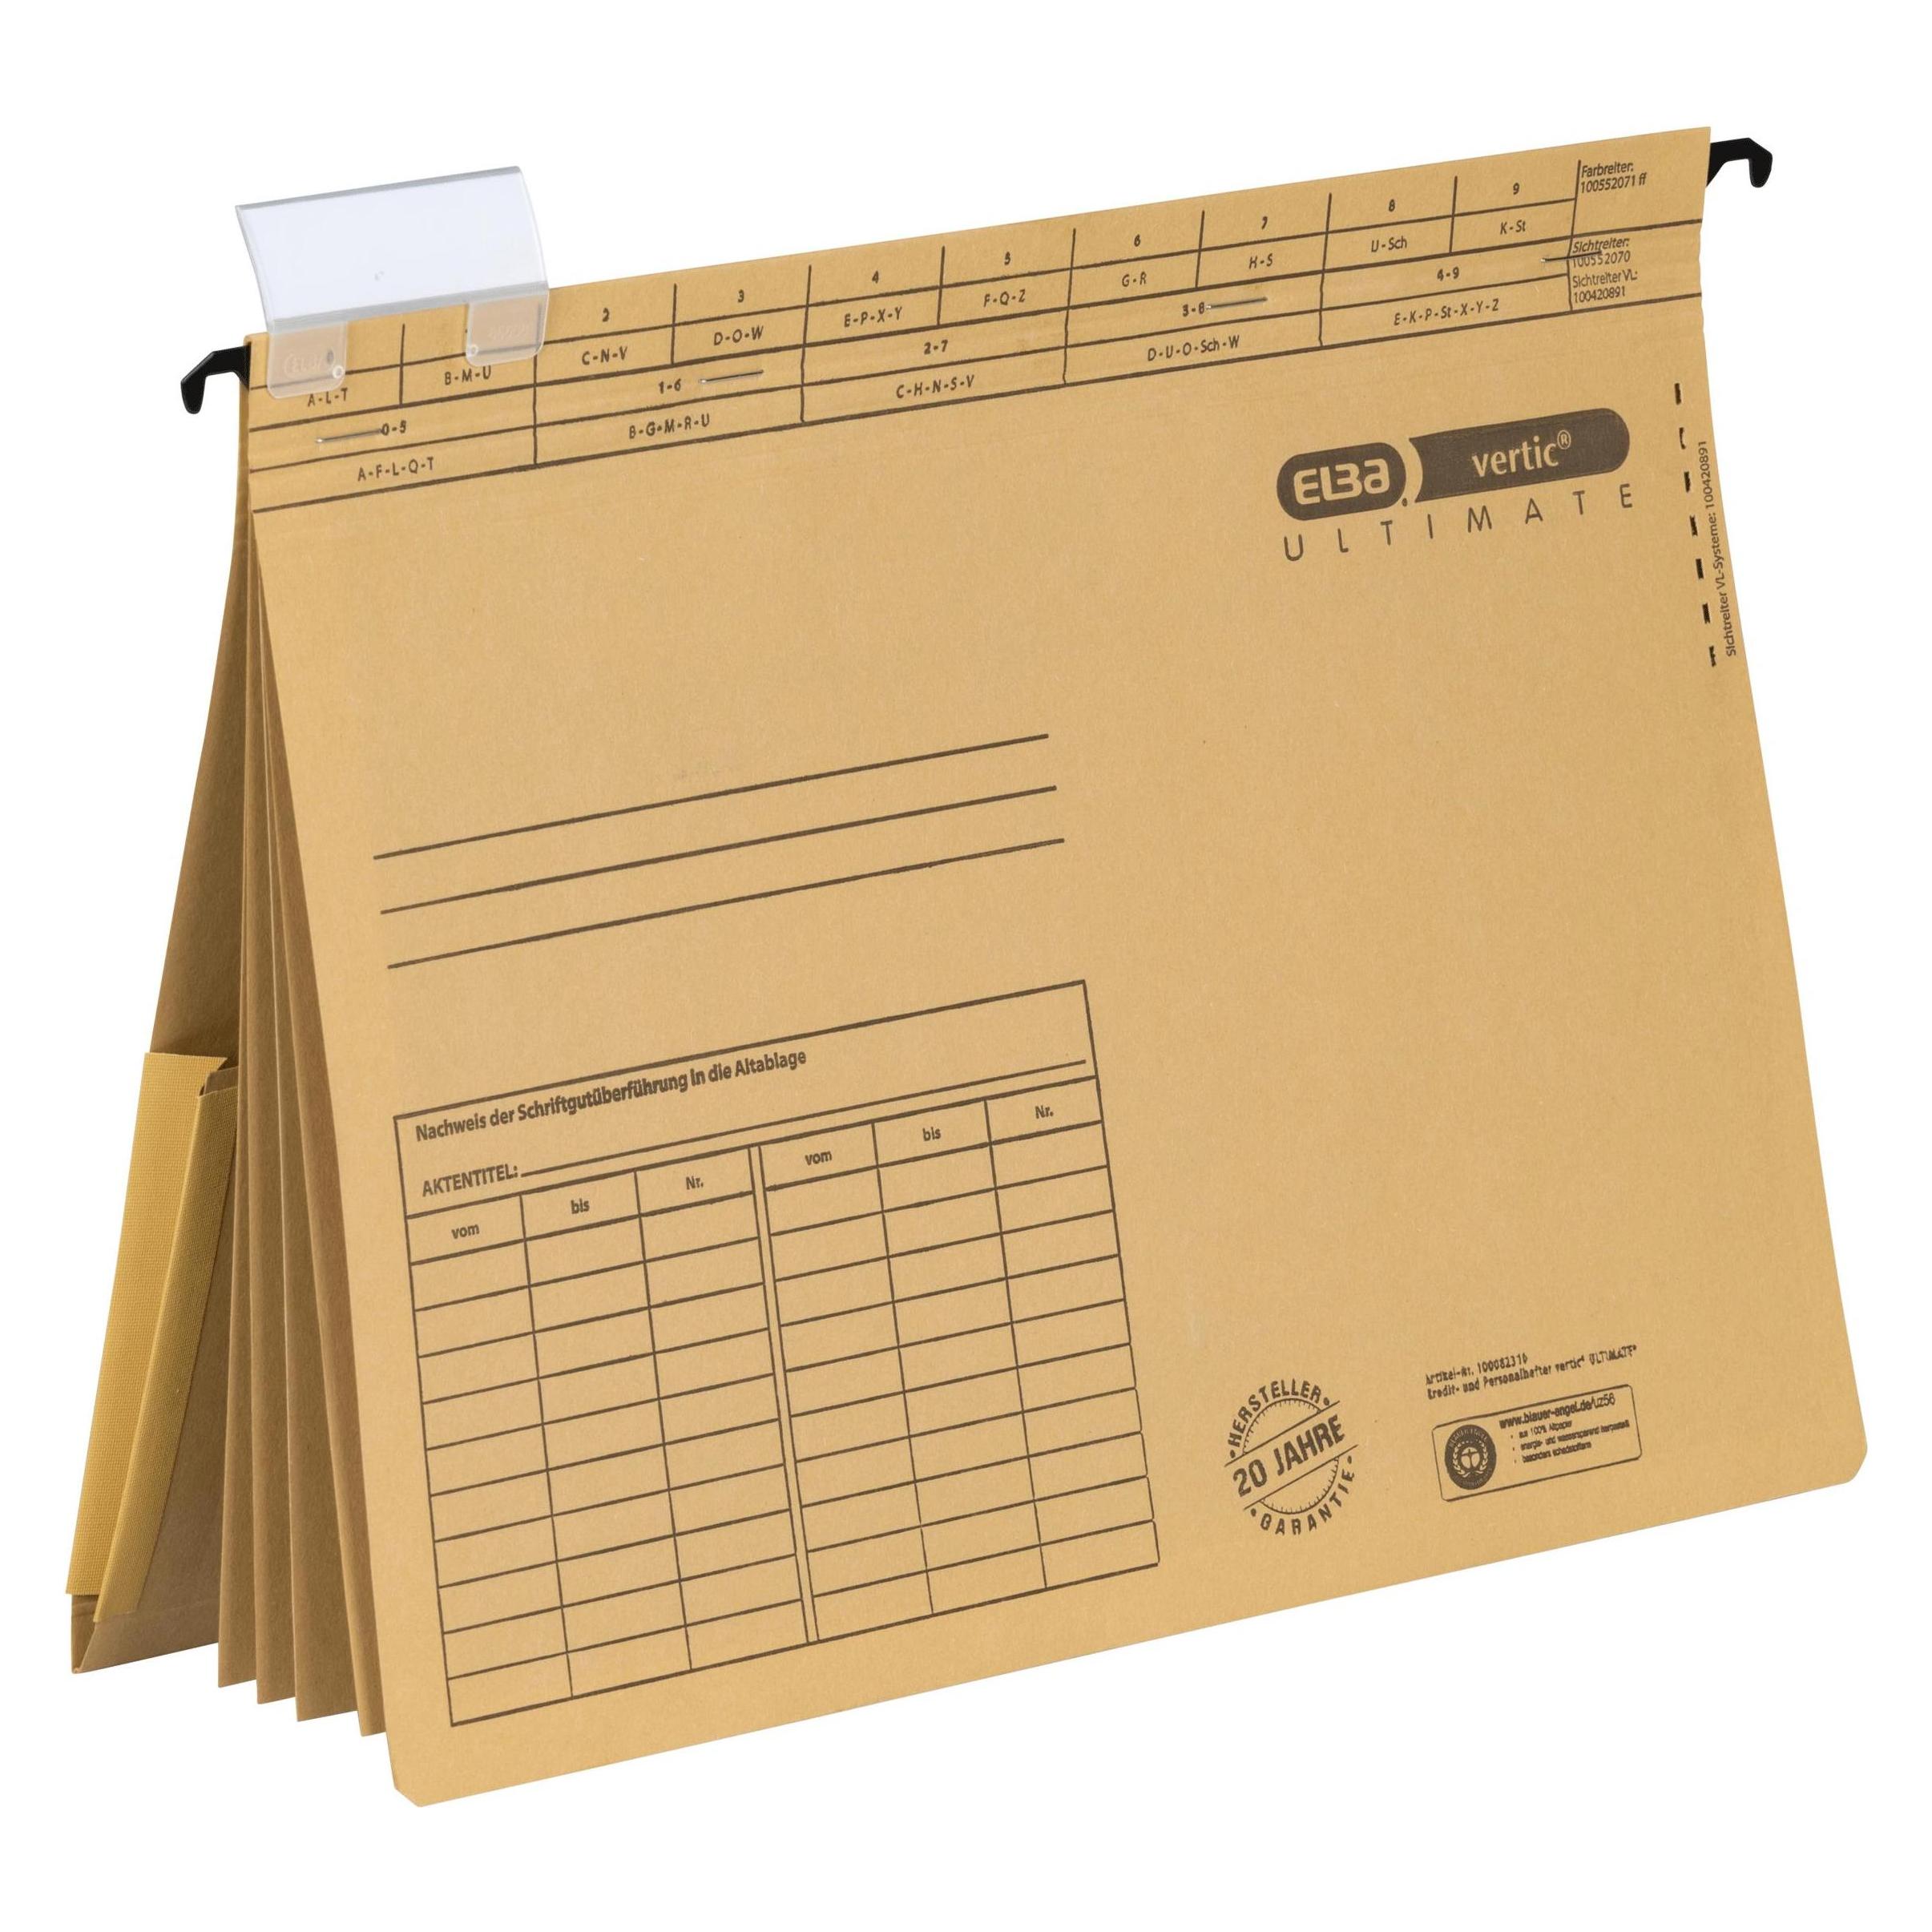
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Wo bekomme ich Kredit mit schlechter Bonität?
Es gibt verschiedene Möglichkeiten, einen Kredit trotz schlechter Bonität zu erhalten. Eine Option ist, sich an spezialisierte Kreditgeber zu wenden, die auf Kredite für Personen mit schlechter Bonität spezialisiert sind. Diese Kreditgeber berücksichtigen oft auch andere Faktoren wie Einkommen und Beschäftigungsverhältnis bei der Kreditvergabe. Eine weitere Möglichkeit ist, einen Bürgen oder Mitunterzeichner für den Kredit zu finden, der über eine bessere Bonität verfügt. Alternativ können Sie auch nach Krediten suchen, die durch Sicherheiten wie Fahrzeuge oder Immobilien abgesichert sind. Es ist wichtig, sich gründlich über die Bedingungen und Zinsen zu informieren, bevor Sie sich für einen Kredit entscheiden. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Kredit
-
Investment Philosophies, Sachbücher von Aswath DamodaranDas Buch "Investment Philosophies" von Aswath Damodaran bietet eine umfassende Analyse bewährter Anlagestrategien und der Investoren, die diese erfolgreich umgesetzt haben. In der überarbeiteten dritten Auflage wird eine Vielzahl von Investmentphilosophien detailliert untersucht, wobei die zugrunde liegenden Annahmen und Überzeugungen jeder Philosophie beleuchtet werden. Leserinnen und Leser erhalten wertvolle Einblicke in die verschiedenen Strategien, die aus diesen Philosophien hervorgehen, und erfahren, welche Voraussetzungen sie als Investierende mitbringen müssen, um diese Ansätze in der Praxis erfolgreich anzuwenden. Anstatt eine einzelne Philosophie als die beste für alle zu präsentieren, bietet das Buch eine Auswahl an Optionen, die es den Investierenden ermöglicht, diejenige zu wählen, die am besten zu ihren persönlichen Überzeugungen über Märkte und ihre individuelle Persönlichkeit passt. Die Themen reichen von technischer Analyse und Charting bis hin zu Marktzeitpunkten und verschiedenen Ansätzen des Wert- und Wachstumsinvestierens. Zudem werden Techniken zur Portfolioverwaltung und zur Verbesserung der Erfolgschancen bei Investitionsstrategien behandelt.67,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cameron:International Energy Investment, Sachbücher von Peter CameronDas Buch "Cameron: International Energy Investment" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen im internationalen Energiesektor. In der aktualisierten und erweiterten zweiten Auflage wird die Vielfalt der vertrags- und vertragsbasierten Instrumente untersucht, die darauf abzielen, die Interessen von Investoren und Staaten zu schützen. Der Autor, Peter Cameron, beleuchtet die jüngsten Entwicklungen im internationalen Investitionsrecht, einschliesslich bilateraler und multilateraler Investitionsabkommen sowie nationaler Gesetzgebungen. Diese Veränderungen haben die rechtlichen Grundlagen erheblich beeinflusst und bieten umfangreiche Möglichkeiten für internationale Schiedsverfahren bei Streitigkeiten. Das Buch enthält detaillierte Fallstudien aus verschiedenen Regionen, darunter Lateinamerika, Osteuropa und Afrika, und thematisiert die Herausforderungen, die sich aus einseitigen staatlichen Massnahmen ergeben. Ein zentrales Thema der neuen Auflage ist die erweiterte Betrachtung erneuerbarer Energien und der damit verbundenen Ansprüche im Rahmen des Energiecharta-Vertrags.257,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.